住宅ローンの変動金利が上がってきて、「このまま返済を続けていいのかな」「借り換えた方がいいのかな」と気になる方へ。
この記事では、住宅ローン減税の終了をきっかけに、わが家が繰り上げ返済を始めた経緯と、変動金利の仕組み、借り換えを検討するときの目安をまとめます。金利だけでなく、残高や残りの返済期間も合わせて考えるきっかけになればうれしいです。
わが家の最低金利は0.457%でした
わが家は2015年に、ソニー銀行の「変動セレクト住宅ローン」で3,400万円を借りました。過去の金利を振り返ると、2018年には年0.457%。これが、わが家の住宅ローンで最も低かった適用金利です。
現在は年1.407%になりました。当時と比べると、0.95ポイント上がっています。数字を並べると、金利が上がってきたことをあらためて感じます。
※金利や残高、完済予定は、2026年10月に確認したわが家の契約内容です。新しく借りる人向けの金利とは異なります。
住宅ローン減税の終了をきっかけに、繰り上げ返済を始めました
わが家が繰り上げ返済を始めたのは、2025年2月です。きっかけは、住宅ローン減税が終わったことでした。
ライフプランを見直し始め、これから必要になるお金も考えながら、無理のない範囲で繰り上げ返済をすることにしました。
わが家では、毎回「返済期間を短縮する」を選んでいます。月々の返済額を減らすのではなく、完済までの期間を短くする方法です。
その結果、もともと2050年6月だった完済予定が、現在は2035年9月に。約14年9か月、返済期間が短くなりました。
住宅ローンの残高も約918万円になり、ようやく1,000万円を切りました。金利の上昇は気になりますが、今は以前より元金も減り、残りの返済期間も短くなっています。
なぜ変動金利は上がるの?
変動金利の住宅ローンは、銀行が決める「基準金利」をもとに、契約ごとの引き下げ幅などを反映して適用金利が決まります。
日銀の政策金利の変更は市場金利に影響しますが、住宅ローンへの反映の仕方や時期は銀行によって異なります。政策金利が上がった分だけ、すべての住宅ローンが同時に上がるわけではありません。
ソニー銀行では、市場金利や資金調達コストなどをもとに基準金利を決め、その変化に応じて、借りている人の適用金利を見直しています。ソニー銀行の金利決定の仕組み
毎月の返済額が変わらなくても、利息は増えることがあります
毎月の返済では、借りたお金である「元金」と「利息」を支払っています。変動金利の住宅ローンについて調べると、「5年ルール」「125%ルール」という言葉が出てきます。
5年ルールは返済額を5年間一定にする仕組み、125%ルールは返済額の見直し時に、それまでの返済額の125%を上限にする仕組みです。ただし、金利や利息の増加そのものを抑えるルールではありません。
5年ルールがあるローンでは、金利が上がっても一定期間は返済額が変わらないことがあります。支払額が同じでも、利息に回る割合が増え、元金の減り方が遅くなることがあります。
つまり、「引き落とし額が変わっていないから影響はない」とは限らないということです。
一方、わが家が利用しているソニー銀行には、5年ルール・125%ルールがありません。適用金利は年2回見直され、金利の見直しに伴って返済額も見直されます。同じ変動金利でも扱いは違うので、自分の契約を確認することが大切ですね。ソニー銀行の見直しルール
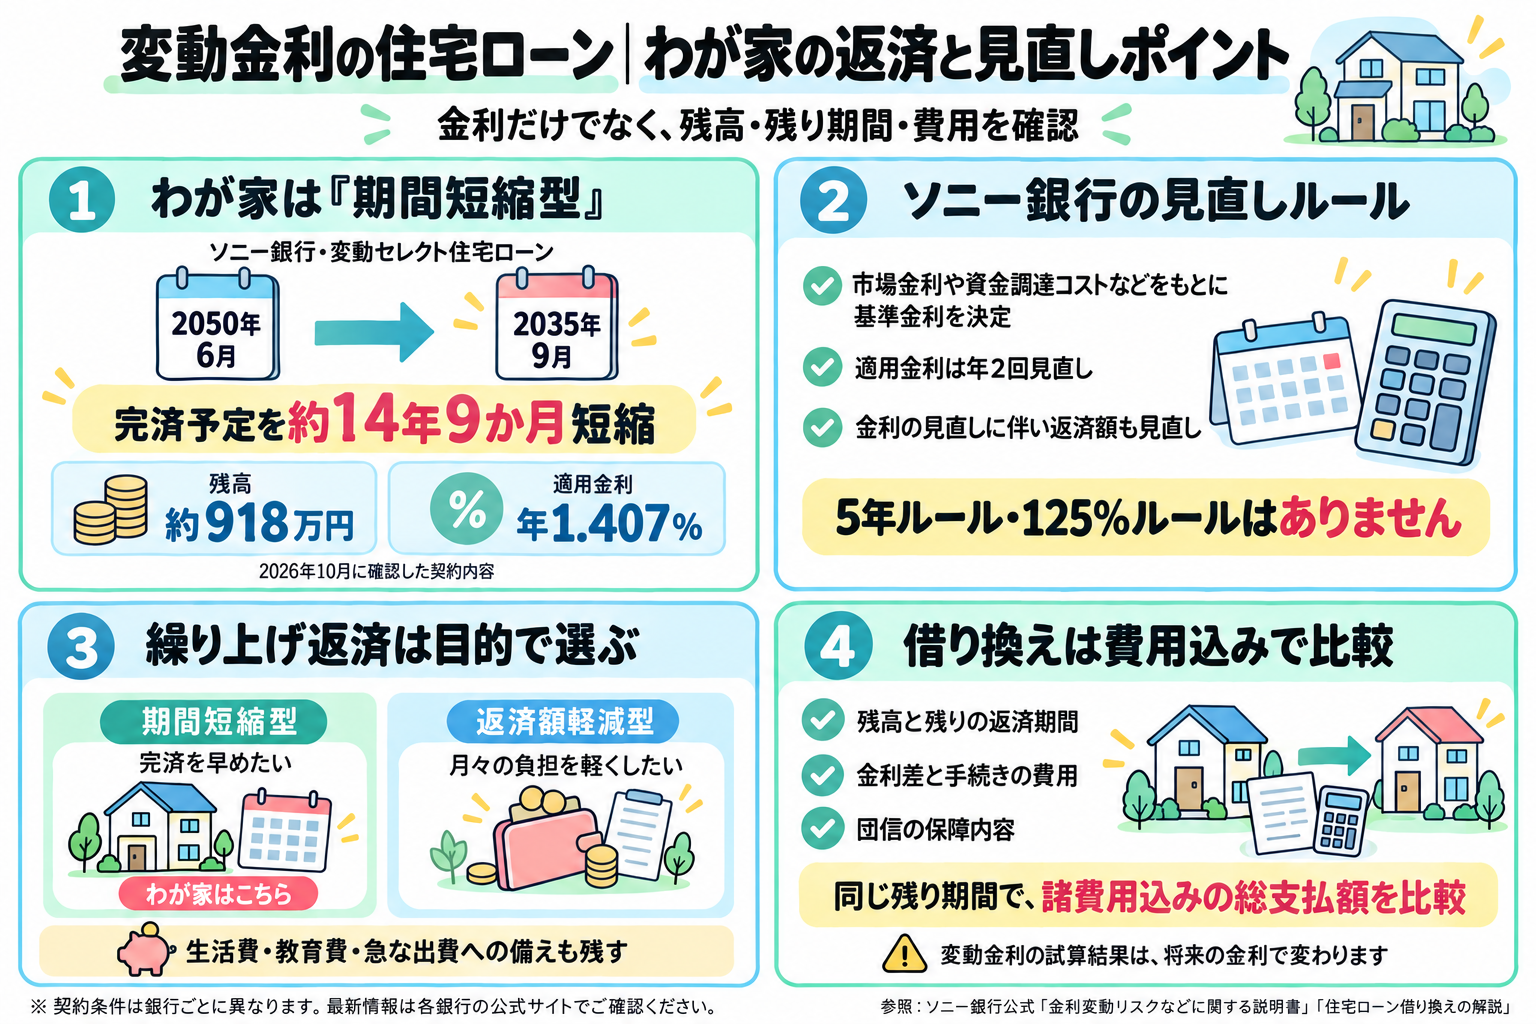
※図は、わが家の返済状況と見直しの確認ポイントをまとめたものです。契約条件は銀行ごとに異なります。
繰り上げ返済は、目的によって選び方が違います
繰り上げ返済には、主に「返済期間を短くする方法」と「期間を変えず、月々の返済額を減らす方法」があります。
わが家が選んできたのは、返済期間を短くする方法です。その結果、完済予定が2050年6月から2035年9月になりました。
毎月の負担を軽くしたい場合と、完済を早めたい場合では、合う方法も違います。どちらかが全員にとって正解というわけではありません。
また、繰り上げ返済をすると、その分だけ手元のお金は減ります。金利が気になるからといって急いで返すのではなく、これから必要になる生活費や教育費、急な出費への備えも残しながら考えたいところです。
住宅ローン減税の終了は、あくまでわが家が見直しを始めたきっかけです。同じ時期に、同じ方法で返済することを一律におすすめするものではありません。
繰り上げ返済を進めたい気持ちはありますが、教育費や急な出費に備えるお金も残しておきたいところ。わが家が、手元のお金と返済のバランスをどう考えているかは、こちらの記事にまとめています。
借り換えを検討するときの目安は?
住宅ローンの借り換えによる利息の軽減を考える際、従来よく挙げられてきた目安には、次の3つがあります。
- 住宅ローンの残高が1,000万円以上ある
- 残りの返済期間が10年以上ある
- 今のローンと借り換え先の金利差が1ポイント程度以上ある
これは、メリットを考えるための大まかな目安です。銀行の申し込み条件ではなく、すべて満たせば必ずお得になるという意味でもありません。従来の目安を紹介したソニー生命の記事(2016年)
ソニー銀行の解説でも、金利差が1ポイント未満でも利息を減らせる場合があるとされています。目安に当てはまるかだけで決めず、実際の条件で試算することが大切です。ソニー銀行の借り換え解説
金利が低くても、借り換えには費用がかかります
借り換えでは、事務手数料や登記費用などがかかります。そのため、金利が下がっても、減らせる利息より手続きの費用が大きければ、総支払額を減らせない場合があります。
比較するときは、まず同じ残り返済期間で、借り換え費用を含めた総支払額を見ることが大切です。期間を延ばして毎月の返済額を下げても、総支払額は増える可能性があります。
また、金利だけでなく、団体信用生命保険の保障内容も確認したいところです。変動金利での試算は将来の金利によって結果が変わるため、試算どおりの金額が確定するわけではありません。ソニー銀行の借り換え解説
残高約918万円のわが家は、どう考える?
2026年10月現在、わが家の残高は約918万円で、完済予定は2035年9月。残りの返済期間は約9年です。よく紹介される「残高1,000万円以上」「残り10年以上」という目安の両方を下回っています。
だからといって、借り換えにメリットがないと決まったわけではありません。ただ、金利が低いという理由だけで急いで決めず、費用まで含めて比べる必要がありそうです。
今のまま返済する場合と、借り換える場合で、完済までの支払いがどれくらい変わるのか。金利の上昇は気になりますが、まずはわが家の残高と残りの期間を踏まえて考えたいと思います。
まとめ
- わが家の最低の適用金利は、2018年の年0.457%。現在は年1.407%になりました
- 住宅ローン減税の終了をきっかけに、ライフプランを見直し、2025年2月から無理のない範囲で繰り上げ返済を始めました
- 期間短縮型を選び、完済予定を2050年6月から2035年9月へ、約14年9か月短縮しました
- 現在の残高は約918万円、残りの返済期間は約9年です
- 借り換えの目安は、申し込み条件や「必ずお得になる条件」ではありません
- 金利だけでなく、費用や保障内容、手元に残すお金も合わせて考えることが大切です
金利が上がってくると気になりますが、これまで返してきた分も、ちゃんとあります。今の状況を確認しながら、わが家に合う返し方を考えていきたいです。
※この記事はわが家の体験と一般的な情報をまとめたものです。個別の借り換え・繰り上げ返済の判断は、金融機関などにご確認ください。
更新のお知らせを受け取りたい方は、フォローしてもらえるとうれしいです😊

また書きます😊
コメント