物価が上がり、日々の生活費も増えている今。貯金を続けるだけでよいのか、投資も考えた方がよいのか、迷っている方へ。
私が投資を続けているのは、働く収入だけに頼らず、長期間使わないお金を育てたいからです。ただし、生活を守る預金まで投資に回すつもりはありません。
この記事では、2008年のリーマンショック後から投資を続けてきた私の経験を交えながら、なぜ今、資産形成に投資を取り入れることが大切だと感じているのかを書きます。貯金と投資、それぞれの役割を知り、自分に合ったお金との付き合い方を考えるきっかけになればうれしいです。
私が投資を始めたのはリーマンショックの後
私が投資を始めたのは、2008年のリーマンショックの後でした。きっかけは、当時の職場のおじさんに投資について教えてもらったことです。
リーマンショックで株価が大きく下がり、以前よりも低い価格で買える株が多かった時期。ただ、株価が下がったからといって、必ずお買い得だったり、その後上がったりするわけではありません。そんなこともよくわからないまま、私は投資を始めました。
当時は「インデックス投資」という言葉すら知りませんでした。興味本位で個別株を買ってみたり、損をしたり。最初から順調だったわけではありません。
その後、少しずつ投資について学び、長期でコツコツ資産を育てるインデックス投資の考え方を知りました。2017年12月にはiDeCoも始め、外国株式のインデックスファンドで運用を続けています。
そして2026年現在。振り返ってみると、投資を始めた頃には想像していなかったほど、資産が増えました。ここまでの相場に恵まれたことも大きいと思っています。
投資をすれば必ず増えるわけではありません。それでも私は、長い時間をかけて資産を育てるという選択をしてよかったと感じています。
なぜ今、投資を取り入れることが大切だと思うのか
私が投資の必要性を感じている理由は、大きく分けて3つあります。これは「誰もが投資をしなければいけない」という意味ではなく、私自身が、働くことや貯金と組み合わせて考えている理由です。
① 働いて得られるお金には限界がある
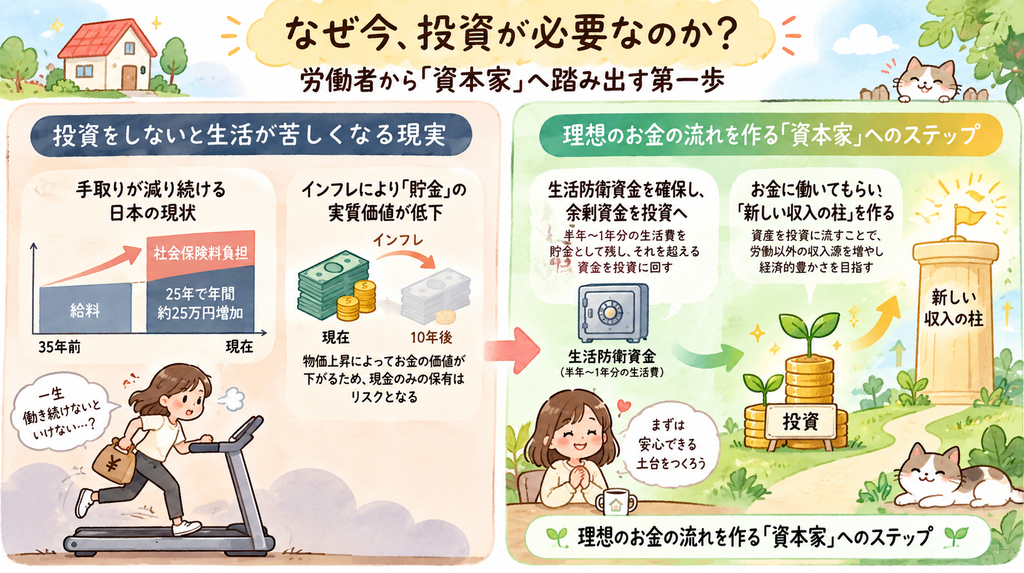
私たちの生活を支えているのは、毎月のお給料です。働いて収入を得ることは、とても大切。でも、働ける時間には限りがあります。
1日は24時間。家事や子育て、仕事をしていると、収入を増やすために働く時間を増やすことは簡単ではありません。年齢を重ねれば、今と同じように働き続けられるかもわかりません。
さらに、給料が上がっても、税金や社会保険料の負担によって、手取りが思ったほど増えないこともあります。そこで、給与と保険料の変化を、過去の数字で見てみました。
国税庁の「民間給与実態統計調査」によると、民間の事業所で1年を通じて勤務した給与所得者の平均給与は、1989年が約402万円、2024年が478万円でした。35年間で約76万円増えていますが、これは額面の平均額で、手取りや物価の変化を示す数字ではありません。
働く人の年齢や、正社員・パートなどの構成も変わるため、この比較だけで一人ひとりの給料がどれくらい増えたかはわかりません。それでも私は、長い期間をかけても収入が大きく増えるとは限らないことを考える材料にしています。
社会保険料の一例として、厚生年金の保険料率は、2004年の13.934%から段階的に引き上げられ、2017年9月以降は18.3%で固定されています。原則として会社と従業員で半分ずつ負担するため、従業員の負担率は9.15%です。
給料が増えても、そのすべてが自由に使えるお金になるわけではありません。物価が上がれば、同じ金額のお給料で買えるものも少なくなります。だからこそ私は、自分が働いて得る収入だけに頼らない仕組みを持つことも大切だと感じています。
※平均給与は物価上昇を調整していない額面の金額です。1989年と2024年を比較した例であり、最新年の給与を示すものではありません。社会保険料の負担額は、収入や加入制度などによって異なります。
参考:国税庁|2024年分の民間給与実態統計調査、国税庁|過去の平均給与の推移、厚生労働省|主要な社会保険料率の推移(PDF・39ページ)、日本年金機構|厚生年金保険料額表
② 貯金だけではお金の価値を守れないことがある
最近、スーパーに買い物に行くと、いろいろなものが高くなったと感じます。食品や日用品など、以前と同じ生活をしているつもりでも、出ていくお金が増えています。
例えば、今100万円の貯金があったとします。円の預金は日々の株価のように残高が上下するものではありませんが、残高を保てても、同じ量のものを買えるとは限りません。
仮に物価が毎年2%ずつ上がると、10年後の100万円で買えるものは、現在の約82万円分になります。預金利息を考慮しない計算で、「100万円÷1.02の10乗」による例です。物価が毎年2%上がるという予測ではありません。
つまり、お金の額面が変わらなくても、買えるものが減ってしまうことがあるんですね。これがインフレによるお金の購買力の低下です。
もちろん、貯金が悪いわけではありません。すぐに使うお金や、万が一のときに必要なお金は、現金や預金で確保することが大切です。ただ、長い間使う予定のないお金まで、すべて現金で持っておくことにもリスクがあると感じています。
投資をすれば必ずインフレに勝てるわけではありませんが、貯金と投資の役割を分けて考える理由のひとつになっています。
③ お金にも働いてもらうという選択肢がある
私が投資を続けてきて、大きく変わったのは、お金に対する考え方です。以前は、お金を増やすには自分が働いて稼ぐしかないと思っていました。
でも、株式などへの投資を通じて、企業の成長に参加し、将来の資産形成につなげる方法もあると知りました。自分が働いて得たお金の一部を投資に回すことで、労働収入とは別に資産を育てることを目指せます。
私が仕事をしている間も、家事をしている間も、寝ている間も、投資したお金は市場の中で運用されています。もちろん、毎日必ず増えるわけではありません。相場が下がれば、資産が減ることもあります。
それでも、自分が働くこととは別に、資産を育てる仕組みを持てることは、私にとって大きな魅力です。
長く投資を続けてきて感じること
私はリーマンショック後から投資をしていますが、最初から知識があったわけではありません。個別株を買って損をした経験もあります。そんな私が、今はインデックス投資を中心に続けています。
学ぶ中で印象に残ったのは、短期の値動きだけを見るのではなく、長い期間をかけて積み立て、投資先を分散するという考え方です。金融庁も、資産形成の基本として「長期・積立・分散投資」を紹介しています。
ただし、長期間続ければ必ず増えるという意味ではありません。「何年以上なら安心」という決まりもなく、投資先や時期によって結果は異なります。インデックス投資であっても、長期間保有して元本割れする可能性はあります。
それでも私は、短期的な値動きに一喜一憂するより、長い時間をかけて資産を育てる方法が、自分に合っていると感じました。そして、実際に続けてきた結果、資産は大きく増えました。
相場に恵まれた部分もありますし、今後も同じように増えるとは限りません。でも、投資という選択肢を知り、自分なりに学びながら実践してきてよかった。今はそう感じています。
参考:金融庁|資産形成の基本
だからといって、貯金を全部投資に回すわけではない
ここまで投資について書いてきましたが、すべてのお金を投資に回すことがよいとは思っていません。必要なときに相場が下がっていて、損をした状態で売らなければならないこともあるからです。
だからこそ、まずは生活を守るお金を確保することが大切。生活防衛資金は、家族構成や働き方、収入の安定性などに合わせて考えたいところです。
必要な金額を考える例として、最低限の生活費が月30万円なら、半年分は180万円、1年分は360万円になります。これは「誰もが半年〜1年分を用意すれば十分」という基準ではなく、わが家に必要な備えを考えるための計算例です。
数年以内に使う予定のある教育費なども、投資とは分けて考えたいですね。生活を守る現金や預金は確保して、それ以外の長期間使わないお金で、無理のない範囲で投資をする。私は、このバランスが大切だと考えています。
手元に残すお金とのバランスは、住宅ローンの繰り上げ返済でも大切にしています。教育費や車の買い替え代を確保しながら、わが家がどう返済を考えているかは、こちらの記事にまとめています。
投資を無理に勧めたいわけではありません
私は、これからのお金との付き合い方を考えるうえで、投資も大切な選択肢のひとつだと思っています。でも、投資をしていない人に「絶対に始めた方がいい」と言いたいわけではありません。
投資にはリスクがありますし、お金に対する考え方は人それぞれです。家計の状況によっては、まず生活費を整えたり、貯金を増やしたりすることを優先した方がよい場合もあります。
ただ、働いて得るお金と、銀行に貯めておくお金。それだけではなく、「お金にも働いてもらう」という選択肢があることを知ってほしいのです。知らないまま選ばないのと、知ったうえで選ばないのとでは、違うと思っています。
私自身、リーマンショック後に職場の人から教えてもらわなければ、今も投資をしていなかったかもしれません。あのとき、投資という選択肢を知ることができてよかった。だから今度は、私の経験が誰かのきっかけになればうれしいです。
投資に回せるお金を考えるためにも、まずは毎月のお金の流れを知っておきたいところです。細かい家計簿が続かなかった私が、今続けている家計管理の方法も紹介しています。
まとめ|お金との付き合い方を考えるきっかけに
- リーマンショック後に投資を始め、失敗もしながら、今はインデックス投資を中心に続けています
- 働いて得る収入だけでなく、資産を育てる方法を知ることも大切だと感じています
- 物価が上がると、貯金の額面が同じでも買えるものが減ることがあります
- 長期・積立・分散投資でも、元本割れのリスクはなくなりません
- 生活を守る現金や預金と、近いうちに使うお金を確保して、無理のない範囲で考えることが大切です
働いて稼ぐこと、支出を見直すこと、貯金をすること、そして投資で資産を育てること。それぞれの役割を知って、自分に合った方法を選ぶことが大切だと思っています。
私は投資を始めてよかったと感じています。でも、それは必ずお金が増えるという意味ではありません。リスクも含めて理解し、納得したうえで、自分に合うかどうかを考えることが何より大切だと思います。
この記事が、これからのお金との付き合い方を考えるきっかけになればうれしいです。次回は、私が実践している「インデックス投資」について、なぜこの方法を選んだのか、初心者の方にもわかりやすく紹介したいと思います。
※この記事は私自身の投資経験や考え方を紹介するもので、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあり、過去の運用実績は将来の成果を保証するものではありません。
更新のお知らせを受け取りたい方は、フォローしてもらえるとうれしいです😊

また書きます😊
コメント