2017年12月からiDeCoを始めて、もうすぐ9年になります。始めた当時の私は、子育てをしながら扶養内で働くパート主婦でした。
もともとお金について調べたり勉強したりすることが好きで、リーマン・ショック後の2009年頃から株式投資もしていました。そんな私がiDeCoを始めたきっかけは、2017年に子育てをしながらパートで働き始めたことでした。
そして約9年続けた現在、iDeCoの資産がどうなっているのか。今回は実際の金額も含めて、わが家のリアルな運用実績を公開してみたいと思います。
子育て後、2017年にパートで仕事復帰
子どもを産んでから私が再び働き始めたのは、2017年4月でした。この年に働いたのは、4月から12月までの9か月間。当時は夫の社会保険の扶養内で働いていて、翌年以降も年収130万円以内を目安に働くつもりでした。
そこで気になったのが、税金のこと。社会保険の扶養内で働くことと、自分自身に税金がかからないことは同じではありません。
「130万円以内で働いたら、税金はどうなるんだろう?」
もともとお金のことを調べるのが好きだったこともあり、いろいろ調べていく中で知ったのが、iDeCo(個人型確定拠出年金)でした。
節税を考えて月23,000円をiDeCoへ
iDeCoについて調べてみると、掛金は全額所得控除になることを知りました。そこで私は、当時の自分が拠出できる上限だった月23,000円を積み立てることにしました。
月23,000円なら、23,000円×12か月=年間276,000円です。将来の自分のために積み立てながら、年間276,000円を所得から控除してもらえる。
「それならやってみよう!」
と、2017年12月からiDeCoをスタートしました。
ちなみに、後に「老後2,000万円問題」が世間で大きく話題になったのは2019年。私がiDeCoを始めたのは、それより約1年半前でした。
当時はそんなに先取りしているつもりはありませんでしたが、お金について調べたり勉強したりすることが好きだったことが、結果的に早く老後資金の準備を始めるきっかけになったのかもしれません。
運用商品は「DCニッセイ外国株式インデックス」
現在、私がiDeCoで運用しているのは、DCニッセイ外国株式インデックスです。海外株式を中心に運用するインデックスファンドで、今はこの商品1本で運用しています。
ただ、iDeCoを始めた当初からこの形だったわけではありません。以前はいくつかの商品を組み合わせていましたが、その後、運用商品を見直して現在の形になりました。
「なぜ運用商品を変えたのか」「以前はどんな商品を持っていたのか」については、長くなりそうなので、また別の記事で詳しく書いてみたいと思います。
約9年間も運用していれば、もちろんずっと順調に増え続けていたわけではありません。大きく下がる時期もありました。それでもiDeCoは、老後に向けた長期の資産形成。短期的な値動きに合わせて売ったり買ったりするのではなく、基本的にはそのまま積み立てを続けてきました。
約9年続けた現在の運用結果
2026年9月18日時点の実際のiDeCo運用画面です。
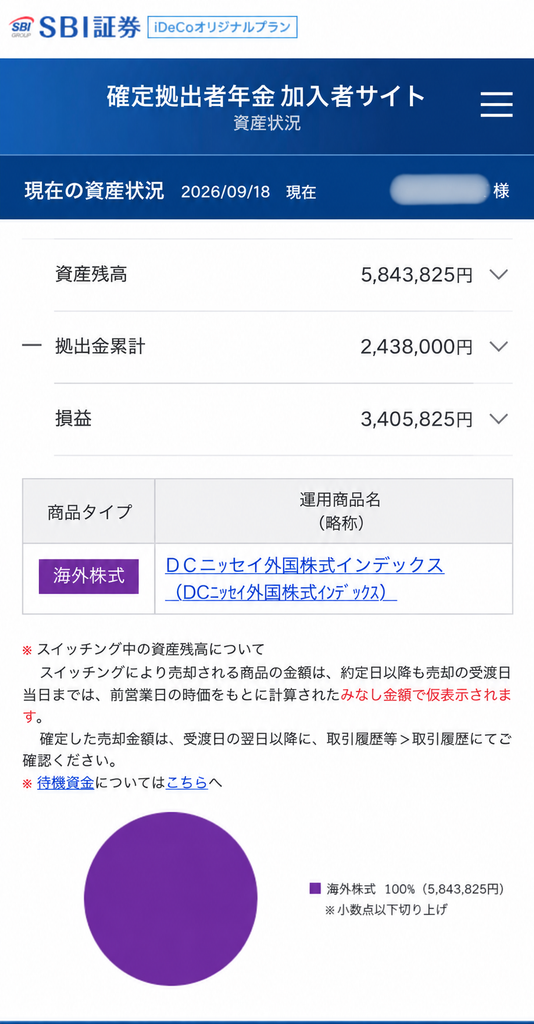
- 拠出金累計 2,438,000円
- 資産残高 5,843,825円
- 損益 +3,405,825円
- 損益率 +139.7%
約244万円拠出してきたものが、現在は約584万円になっています。その差は、なんと約340万円。
改めて数字にしてみると、「そんなに増えていたの!?」と、自分でもびっくりしました。
iDeCoは基本的に老後のためのお金として考えているので、普段から頻繁に残高を確認しているわけではありません。毎月コツコツ積み立ててきただけ。それでも約9年という時間が経つと、こんなに大きな差になっていました。
もちろん、これはあくまでこれまでの運用結果です。この約9年間と同じような相場がこれからも続くとは限りませんし、投資信託なので大きく値下がりすることもあります。
それでも実際の数字を見てみると、長い時間をかけて積み立てを続けることの大きさを改めて感じます。
「節税したい」が老後資金づくりにつながった
2017年にiDeCoを始めた頃の私は、扶養内で働くパート主婦でした。それから働き方も変わり、現在は扶養を抜けて働いています。
もともと投資やお金について勉強することは好きでしたが、iDeCoを始める直接のきっかけになったのは、パートで仕事復帰したことで税金について調べたことでした。
最初は、「将来のために積み立てながら、所得控除も受けられるならやってみよう」くらいの気持ち。それが約9年経ち、拠出金約244万円に対して、資産残高は約584万円になりました。
今振り返ってみると、あのとき税金について調べて、実際に始めてみたことが大きかったなと思います。
iDeCoを約9年続けて思うこと
2009年頃から株式投資を始め、2017年にはiDeCoを開始。その翌年の2018年にはつみたてNISAがスタートし、2019年には「老後2,000万円問題」が大きな話題になりました。
振り返ってみると、世の中で資産形成が今ほど身近な話題になる少し前から、自分なりにお金について考えてきたことになります。でも、特別なことをしてきたという感覚はありません。調べて、始めて、あとはコツコツ続けてきただけ。
iDeCoは原則として老後まで自由に引き出せないお金なので、教育費や生活費など、近いうちに必要になるお金まで積み立てるものではありません。また、今回紹介した運用結果はあくまで私の場合で、これから同じ商品を購入すれば同じように増えるというものでもありません。
それでも私自身は、2017年に始めて、そのまま約9年間続けてきてよかったと思っています。これからも日々の値動きに一喜一憂しすぎず、老後の自分のためのお金として、ゆるく長く付き合っていこうと思います。
※この記事は、わが家のiDeCoの運用実績を紹介したもので、特定の商品や投資方法をおすすめするものではありません。投資には元本割れの可能性があります。iDeCoの制度や税制、加入区分ごとの掛金上限などは変更される場合がありますので、最新の情報をご確認ください。
まとめ
- 2017年12月、扶養内で働くパート主婦だった頃にiDeCoを開始
- 当時の掛金は、上限だった月23,000円
- 2026年9月18日時点の拠出金累計は約244万円、資産残高は約584万円
- 損益は約340万円、損益率は+139.7%
- これからも短期の値動きに一喜一憂せず、老後に向けて積み立てを続ける予定
読んでくださってありがとうございます😊
更新のお知らせを受け取りたい方は、フォローしてもらえるとうれしいです😊

また書きます😊

コメント